P2P轉型 從“死馬當活馬醫”到合規探索——互聯網小貸、消費金融與保險代理的挑戰與機遇
隨著監管政策的持續收緊與市場風險的逐步暴露,P2P網貸行業經歷了從野蠻生長到全面整頓的劇變。眾多平臺在“備案無望、清退為主”的背景下,紛紛尋求轉型之路,試圖將“死馬當活馬醫”的無奈轉化為合規新生的機遇。其中,互聯網小額貸款、消費金融公司以及代理銷售保險產品成為主流轉型方向。這些路徑看似光明,實則充滿挑戰,轉型難度不容小覷。
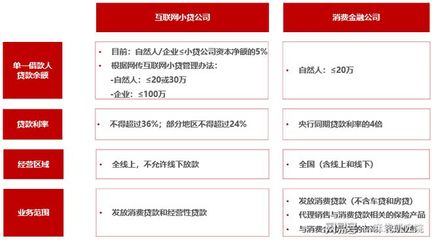
互聯網小貸牌照成為P2P平臺轉型的熱門選擇。相較于P2P,互聯網小貸業務模式更接近傳統金融,具備明確的牌照管理和杠桿限制,合規性更強。但轉型難度主要體現在:一是牌照門檻高,注冊資本要求通常達數億元,且需具備較強的股東背景和風控能力;二是監管趨嚴,多地已暫停新批設互聯網小貸公司,存量機構也面臨整頓,業務范圍與杠桿率受嚴格約束;三是風控能力要求升級,小貸業務需依賴更精準的信用評估和貸后管理,對技術積累薄弱的原P2P平臺構成考驗。
消費金融公司是另一條“高端”轉型路徑。持牌消費金融公司可從事消費貸款、發行金融債券等業務,資金成本較低且品牌認可度高。但難度更為顯著:一是牌照稀缺,截至目前全國僅30余家持牌機構,審批極嚴,對股東資質、場景生態和資本實力要求極高;二是競爭激烈,需與銀行、電商巨頭等已有主體爭奪市場,流量獲取與用戶留存成本攀升;三是合規壓力大,需嚴格遵循利率上限、數據隱私等監管規定,運營成本增加。多數P2P平臺因資源有限,難以企及這一選項。
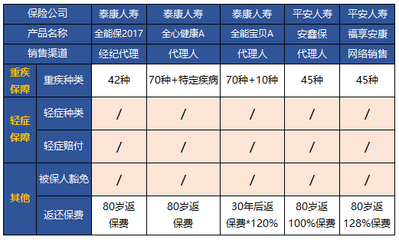
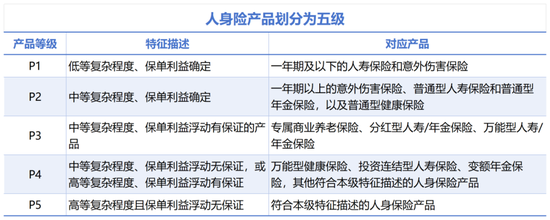
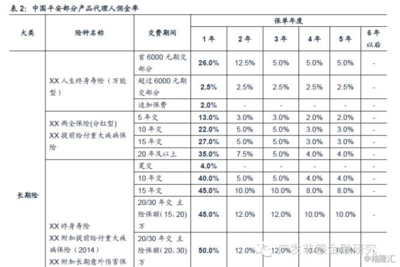
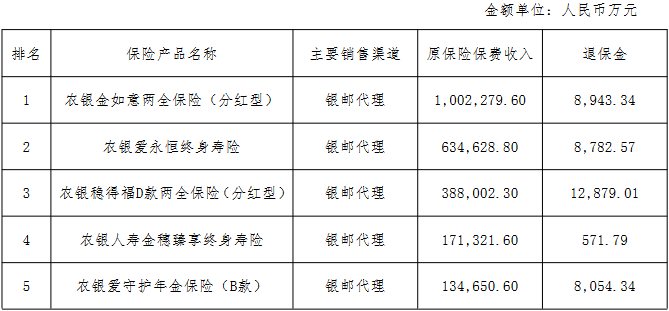
代理銷售保險產品成為部分平臺的“輕資產”轉型方向。通過導流或代銷保險,平臺可利用現有用戶資源實現流量變現,且保險業務風險較低、合規性相對明確。但這一路徑同樣面臨挑戰:一是專業壁壘,保險產品復雜,需具備相應資質和專業知識,團隊重構與培訓成本高;二是盈利模式單一,傭金收入受產品類型和銷量制約,難以支撐原P2P規模;三是用戶轉化難,P2P用戶以投資理財需求為主,與保險保障屬性存在差異,轉化率可能不理想。
P2P轉型絕非易事,從“死馬當活馬醫”的應急心態轉向系統性戰略布局是關鍵。互聯網小貸、消費金融與保險代理各具優劣,平臺需基于自身資源稟賦,在資本、技術、合規之間找到平衡點。隨著金融科技監管框架的完善,唯有真正擁抱合規、深耕細分市場的機構,才能在轉型浪潮中突圍重生。